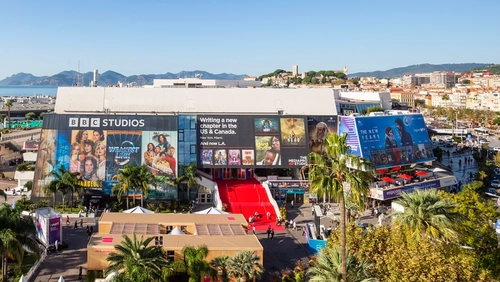
مشکل اصلی بسیاری از تولیدکنندگان محتوای کودکان امروزه، تأمین مالی سریالهایشان است. بسیاری از آنها اکنون در Mipcom، بزرگترین کنفرانس سالانه تلویزیونی که از دوشنبه در کان، همان شهر ساحلی فرانسه که میزبان جشنواره فیلم افسانهای است، برگزار میشود، حضور دارند.
این مراسم روز شنبه با MipJunior، پیشدرآمد خانوادگی Mipcom آغاز شد.
در یک بررسی اجمالی و مختصر از بازار محتوای کودکان سال 2026 که به آغاز MipJunior کمک کرد، Cyrine Amor، مدیر ارشد تحقیقات Ampere Analysis، کاهش سفارشات استریمینگ در طول چهار سال گذشته و دلیل آن را فاش کرد.
کاهش سفارشات استریمینگ
یک دهه پیش، خدمات استریمینگ جدید به عنوان امید بزرگ برای صنعت سرگرمی کودکان و خانواده معرفی شدند. والدین نمیخواهند سرویسی را که برنامههای تلویزیونی مورد علاقه فرزندانشان ارائه میدهد، لغو کنند؛ کودکان از تماشای مکرر لذت میبرند، این استدلال مطرح شد.
10 سال بعد، سفارشات اولیه خدمات استریمینگ به سرعت کاهش یافته است. سفارشات تلویزیونی کودکان SVOD از 196 در 12 ماه تا نیمه اول سال 2022 به 88 در 12 ماه تا نیمه اول سال 2026 کاهش یافت. Amor خاطرنشان کرد که این امر نشاندهنده افزایش 22 درصدی نسبت به رقم سال 2025 به میزان 72 است. اما این امر از یک پایه بسیار پایینتر حاصل شده است.
رقابت همیشگی و رو به افزایش
چه اتفاقی افتاده است؟ اولاً، سرگرمی کودکان اکنون در چندین پلتفرم جدیدتر در دسترس است. اپراتورهای SVOD سالانه 240000 ساعت محتوا به صورت جهانی استریم میکنند، نتفلیکس به تنهایی 4000 ساعت. با این حال، AVOD سالانه حدود 140000 ساعت در سراسر جهان ارائه میدهد، فقط Tubi 24000 ساعت. و یوتیوب 250 کانال کودکان با بیش از 10 میلیون مشترک و در مجموع 300000 ساعت محتوا دارد که 80 درصد آن کانالهای پیشدبستانی است.
همچنین، مخاطبان استریمینگ بر روی محتوای قدیمی تمرکز میکنند
همچنین - و این امر در مورد مخاطبان بزرگتر برای سریالها و فیلمها صادق است - طبق PlumResearch از Ampere Analysis، خدمات استریمینگ کشف کردهاند که بیشتر بازدیدهای آنها طولانی است که 90 درصد از بازدیدها و 75 درصد از عناوین را تشکیل میدهد. به فکر "Star Trek"، "Dark"، "Archer" و "Primal" باشید، نه موفقیتهای اولیه مانند "Squid Game" اپراتورهای SVOD واکنش نشان دادهاند. سهم "محتوای جدید" (اولین بار در پنج سال گذشته منتشر شده) در Amazon Prime Video از 22 درصد در ژوئیه 2022 به 11 درصد در ژوئیه 2024 کاهش یافته است. دیزنی نیز در همین دوره زمانی از 23 درصد به 13 درصد کاهش یافته است. نتفلیکس تلاش بیشتری برای قرار دادن کمیسیونهای اولیه کرده است. با این حال، سهم محتوای جدید آن نیز از 48 درصد به 36 درصد کاهش یافته است.
نسل آلفا بازیهای ویدیویی را ترجیح میدهد
علاوه بر این - و این موضوع واضح است - طبق گفته Amor، نسل آلفا در درجه اول به خدمات استریمینگ علاقهمند نیست، حتی یوتیوب. نیازهای مختلفی با خدمات رسانهای اصلی برای نسل زد مرتبط است. وقتی صحبت از چهار از شش مورد از آنها - "وقتی حوصلهام سر رفته"؛ "میخواهم غرق شوم"؛ "میخواهم چیز جدیدی کشف کنم" و "میخواهم حواسپرتی داشته باشم" - نسل زد به خدمات استریمینگ روی میآورد. با این حال، نسل آلفا که در دهه 2010 و اوایل دهه 2020 متولد شده است، خدمات استریمینگ یا یوتیوب تنها انتخاب اول برای دو گزینه است. وقتی نسل آلفا میخواهد غرق شود، یا حواسش را پرت کند یا حوصلهاش سر رفته است، به بازیهای ویدیویی یا برنامههای بازی روی میآورد.
تصویر بزرگتر
مسئولان انیمیشن نتفلیکس به کارشان علاقهمند و آگاه هستند. اما آنها هرگز به خط آخر برای نجات چیزی متعهد نشدهاند. و چرا باید این کار را بکنند؟ آنها یک کسبوکار بخش خصوصی هستند. این نقش به پخشکنندگان خدمات عمومی مربوط میشود که وظیفه دارند سرگرمی آموزشی کودکان را تضمین کنند.
در اینجا، اگرچه MipJunior با آفتاب پاییزی آغاز میشود، اما چشمانداز ابری است.
PBSها مانند BBC و ARD آلمان به عنوان بزرگترین منبع سفارشات اولیه محتوای کودکان با 371 کمیسیون در 12 ماه تا نیمه اول سال 2026 ایستادهاند. "رسانههای خدمات عمومی باید ارزشمند باشند"، Evan Shapiro که در 11 اکتبر در MiJunior سخنرانی پایانی میکند، یک بار گفته است. T
خبر بد این است که درآمدهای پخشکنندگان خدمات عمومی ثابت مانده است، Amor گفت و با 53 میلیارد دلار درآمد در سال 2026 در مقایسه با 174 میلیارد دلار برای اشتراک OTT و 292 میلیارد دلار برای سایر درآمدهای تبلیغاتی آنلاین، کمرنگ به نظر میرسد.
با در نظر گرفتن تورم که در حال حاضر در اتحادیه اروپا 3.8 درصد است، درآمدهای پخشکنندگان خدمات عمومی در حال کاهش است. آنها علاوه بر این در آینده هدف قرار خواهند گرفت.
نوشته: John Hopewell


شمـا اولیـن نفـر هستـید کـه نظـر خـود را ثبـت مـی کنیـد.
🗩ثبـت نظر: