به گزارش اقتصادنیوز، صبا نوبری در روزنامه دنیای اقتصاد نوشت؛
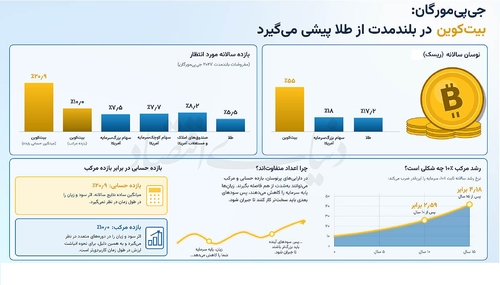
گزارش بلندمدت جیپی مورگان برای نخستینبار بیتکوین را با پیشبینی بازدهی مرکب ۱۰درصدی، پربازدهترین کلاس دارایی دهه آینده معرفی کرد.
در چشمانداز اقتصاد جهانی که با سایه سنگین انتظارات تورمی، تشدید کسری بودجه در اقتصادهای توسعهیافته و ریسکهای محیطی دستوپنجه نرم میکند، والاستریت در حال بازنگری بنیادین در مفروضات کلاسیک خود از بازارهای مالی است.
گزارش استراتژیک و سالانه نهاد مدیریت دارایی جیپی مورگان تحت عنوان «مفروضات بازار سرمایه بلندمدت ۲۰۲۷» که بهعنوان سیویکمین ویرایش این نهاد معتبر در نوزدهم اکتبر ۲۰۲۶ منتشر شد به بررسی چشمانداز بازارها طی یک دهه آینده پرداخته است. براساس این گزارش، بیتکوین در یک افق ۱۰ تا ۱۵ ساله، بالاترین نرخ بازدهی مرکب سالانه را در میان تمامی داراییها به خود اختصاص داده است. این چرخش نهادی، نه تنها نشانگر پذیرش داراییهای غیرمتمرکز در هسته مرکزی اقتصاد سیاسی جهانی است، بلکه نشان میدهد که سرمایههای کلان برای فرار از استهلاک داراییها در برابر تورم مزمن، به دنبال لنگرهای جدیدی برای حفظ ارزش میگردند. در شرایطی که سیاستگذاران پولی با ابزارهایی نظیر نرخ بهره تلاش میکنند ناترازیهای ساختاری را مدیریت کنند، سرمایه هوشمند راه خود را به سوی پناهگاههای نوین باز کرده است.
اهمیت این گزارش تنها در اعداد جالب توجه آن خلاصه نمیشود، بلکه نقطه عطف اصلی، نفس حضور بیتکوین در این سند کلان است. برای نخستین بار در تاریخ انتشار گزارشهای مفروضات بلندمدت توسط جیپی مورگان، بیتکوین به صورت رسمی وارد این بررسی جامع شده است. این سند که بیش از ۲۰۰ کلاس دارایی مختلف را برای برنامهریزیهای استراتژیک سرمایهگذاری مورد پایش قرار میدهد، تنها و تنها یک دارایی دیجیتال را در خود جای داده و هیچ توکن یا رمزارز دیگری در این مفروضات به چشم نمیخورد. مت هوگان، مدیر ارشد سرمایهگذاری نهاد بیتوایز، این رویداد را یک تغییر پارادایم در نحوه نگاه نهادهای مالی سنتی به بیتکوین توصیف میکند. به تعبیر او، این دارایی از موجودیتی که شرکتهای بزرگ و بانکهای سرمایهگذاری پیشتر با آن در تقابل و مخالفت آشکار بودند، اکنون به عنصری تبدیل شده که در رسمیترین و معتبرترین پیشبینیهای مدلسازی شده والاستریت گنجانده میشود. این دگردیسی نشاندهنده شکست رویکردهای انکاری در برابر جریان آزاد سرمایه و پذیرش واقعیتهای تازه بازار در سطح کلان است.
در مختصات جدیدی که جیپی مورگان ترسیم کرده است، بیتکوین با پیشبینی بازدهی مرکب سالانه ۱۰ درصدی، در صدر جدول داراییها قرار گرفته و به عنوان پربازدهترین کلاس دارایی در تاریخ پیشبینیهای این گزارش ثبت شده است. برای درک عمق این جهش، کافی است آن را با لنگرهای سنتی سرمایهگذاری مقایسه کنیم. بر اساس این برآوردها، سهام شرکتهای بزرگ آمریکایی در ده سال آینده بازدهی معادل ۷.۵ درصد، صندوقهای سرمایهگذاری مستغلات آمریکا بازدهی ۸.۲ درصد، سهام شرکتهای کوچک بازدهی ۷.۷ درصد و در نهایت طلا بهعنوان پناهگاه تاریخی سرمایهگذاران در برابر بحرانها، تنها ۵.۵درصد بازدهی پیشبینیشده خواهند داشت. این ارقام به روشنی نشان میدهند که پیشفرض بازدهی بیتکوین، ۲.۵ واحد درصد بالاتر از سهام شرکتهای بزرگ، ۱.۸ واحد درصد بالاتر از مستغلات و ۴.۵ واحد درصد بالاتر از طلاست. این تغییر چشمانداز، بازتابی از اصابت سیاستها در سطح اقتصاد دولتهاست. زمانی که سیاستگذار با توزیع رانت یا اجرای سیاستهایی شبیه به تخصیص ارز ترجیحی موجب هدررفت منابع میشود، معاملهگران نهادی به طور طبیعی داراییهایی را جستوجو میکنند که از گزند این سیاستهای دستوری در امان باشند.
با وجود این، در اقتصاد مالی هیچ بازدهی بالایی بدون پذیرش ریسکهای متناسب به دست نمیآید. بررسیها نشان میدهد که این بازدهی رویایی، با یک برآورد خطر بسیار قابلتوجه و ساختاری همراه است. جیپی مورگان نوسان سالانه بیتکوین را ۵۵ درصد برآورد کرده است؛ رقمی که تقریبا سه برابر فرض ۱۸ درصدی برای سهام شرکتهای بزرگ آمریکایی و نوسان ۱۷.۲درصدی برای طلاست. این سطح از نوسان، صرفا یک عدد روی کاغذ نیست، بلکه به مثابه یک مالیات پنهان بر عملکرد پرتفوی سرمایهگذاران عمل میکند. نوسان ۵۵ درصدی به این معناست که سرمایهگذار باید ظرفیت روانی و مالی تحمل افتهای شدید و ناگهانی قیمتی را داشته باشد. در بازارهایی که مستعد شوکدرمانیهای ناگهانی یا تغییرات سریع در احساسات معاملهگران هستند، چنین نوسانی میتواند برای سرمایههای خرد به شدت مخرب باشد و حتی دهکهای درآمدی پایینتر را که به امید حفظ قدرت خرید وارد این بازارها میشوند، با زیانهای جبرانناپذیری مواجه سازد.
یکی از مهمترین بخشهای گزارش جیپی مورگان، تفکیک دقیق و هشداردهنده میان بازده حسابی و بازده مرکب است. این گزارش بازده سالانه میانگین حسابی بیتکوین را ۲۰.۹ درصد اعلام میکند که تقریبا دو برابر رقم ۱۰ درصدی بازده مرکب آن است. تفاوت این دو شاخص در اینجا نقشی کلیدی در تحلیل رفتار سرمایه ایفا میکند. میانگین حسابی صرفا معدل ساده نتایج هر سال است؛ اما بازده مرکب، پدیدهای است که سرمایهگذار پس از عبور از تمامی فراز و نشیبهای بازار به صورت واقعی در پایاندوره در دست خواهد داشت. چرا این شکاف تا این حد وسیع است؟ پاسخ در ذات ریاضیات مالی و اثر استهلاک سرمایه در زمان ریزشهای سنگین نهفته است. زیانهای بزرگ، سودهای مرکب را میبلعند. اگر شما نیمی از سرمایه خود را از دست بدهید، برای بازگشت به نقطه سر به سر نیازمند رشد ۱۰۰ درصدی هستید. شکاف عظیم بین بازده تئوریک ۲۰.۹ درصدی و بازده عملی ۱۰ درصدی، به وضوح نشان میدهد که چه بخش بزرگی از پتانسیل صعودی بیتکوین توسط تلاطمهای ذاتی خود این دارایی از بین میرود.
با وجود این چشمانداز مثبت و بینظیر، چرا بیتکوین همچنان در حاشیه توصیههای رسمی مدیریت ثروت قرار دارد؟ گزارش ۲۰۲۷ جیپی مورگان در پاسخ به این پرسش به یک پارادوکس بزرگ اشاره میکند. بیتکوین در جداول پیشبینی بازدهیها حضور دارد، اما از تخصیصهای نمونه در پرتفوی پیشنهادی حذف شده است. به عبارت دیگر، والاستریت حاضر است اعتراف کند که بیتکوین چقدر سودآور خواهد بود، اما هنوز حاضر نیست به مشتریان کلان خود توصیه کند چه مقدار از سبد داراییشان را به آن اختصاص دهند. نهادهایی چون جیپی مورگان بیتکوین را به ماتریس اصلی کوواریانس خود برای ساخت پرتفوی بلندمدت اضافه نکردهاند و در عوض، آن را در یک ماتریس مجزا بررسی میکنند. نوسانات شدید ۵۵ درصدی بیتکوین و همبستگی ناپایدار آن با داراییهای متعارف، گنجاندن آن را در هسته اصلی مدلهای تخصیص دارایی بسیار دشوار ساخته است. اگر در ویرایشهای آینده، بیتکوین از جداول پیشبینی به جداول مدلسازی پرتفو منتقل شود، آن زمان شاهد یک چرخش تاریخی در جریان تخصیص سرمایه جهانی خواهیم بود.
در کنار چشماندازهای بازدهی درصدی، تیمهای تحقیقاتی این بانک پیشتر اهداف قیمتی مشخصی را نیز برای پادشاه رمزارزها ترسیم کردهاند. در شرایطی که بیتکوین در محدوده ۸۲ هزار دلار معامله میشود، هدف قیمتی کوتاهمدت جیپی مورگان رقم ۱۷۰ هزار دلار را نشان میدهد که حاکی از یک رشد تقریبی صد درصدی از سطوح فعلی است. اما آنچه توجه تحلیلگران اقتصاد کلان را بیشتر به خود جلب کرده، سطح برابری بلندمدت ۲۶۶ هزار دلاری است. این سطح قیمتی بلندپروازانه تصادفی نیست؛ بلکه سناریویی را بازتاب میدهد که در آن، بیتکوین بتواند از نظر ارزش بازار تعدیلشده با ریسک نوسان با طلا برابری کامل پیدا کند. این هدفگذاری قیمتی تایید میکند که والاستریت پتانسیل جایگزینی بیتکوین با طلا را به عنوان یک دارایی ضد تورمی کاملا جدی گرفته است، هرچند مسیر رسیدن به این برابری قطعا خطی و هموار نخواهد بود.
تنش ساختاری موجود پیرامون حضور یا عدم حضور بیتکوین در پرتفوهای اصلی، در کنار تغییر رفتار نهادی سرمایه، ابعاد تازهای از اقتصاد را نمایان میسازد. در دورههایی که خروج سرمایه از صندوقهای قابل معامله (ETF) بیتکوین استمرار مییابد، تحلیلگران شاهد احتیاط مضاعف نهادهای مالی هستند. اگرچه جریانهای ورودی و خروجی سرمایه در کوتاهمدت سنجیده میشوند و مفروضات بازدهی بلندمدت ماهیتی افقمحور دارند، اما تقاطع این دو تعیین میکند که موسسات چگونه قرار گرفتن در معرض ریسک و پیادهسازی استراتژیهای خود را پیش ببرند. رابطه مستمر بین بیتکوین و نرخهای واقعی خزانهداری آمریکا مشخص میکند که در دوران اوج کسری بودجه، آیا سرمایههای هوشمند به سمت اوراق قرضه دولتی حرکت خواهند کرد یا ریسک بیتکوین را به جان میخرند.
جهش به سوی داراییهای دیجیتال پاسخی به افت بهرهوری در بخشهای سنتی و تغییرات ساختاری است. برای درک بهتر این تغییر، جیپی مورگان تخمین میزند که یک پرتفوی استاندارد بر پایه دلار آمریکا که ۶۰ درصد آن به سهام و ۴۰ درصد آن به اوراق قرضه تخصیص یافته است، طی افق زمانی ۱۰ تا ۱۵ ساله، بازدهی سالانه ۷ درصدی خواهد داشت. اگر ۳۰ درصد از این پرتفو به سرمایهگذاریهای جایگزین اختصاص یابد، این بازدهی بسته به ترکیب آن میتواند نهایتا به ۷.۵ درصد برسد. مقایسه این ارقام محافظهکارانه با پیشبینی بازدهی ۱۰ درصدی بیتکوین، به وضوح نشان میدهد که چرا نخبگان مالی جهان دیگر نمیتوانند این دارایی را از معادلات خود حذف کنند.
در نهایت، این چشمانداز گستردهتر، با در نظر گرفتن متغیرهایی نظیر دستاوردهای شگرف بهرهوری ناشی از توسعه هوش مصنوعی و ساختار جدید بازده اوراق قرضه تدوین شده است. والاستریت اکنون پذیرفته است که در دوران وفور ناترازیها، نادیده گرفتن داراییهایی که قابلیت جذب نقدینگی سرگردان را دارند، به معنای پذیرش قطعی کاهش ارزش داراییهاست. بیتکوین اکنون در کانون پیچیدهترین مدلهای نهادهای مالی جای گرفته است؛ متغیری که با وجود نوسانات ویرانگرش، بالاترین پاداش را در تاریخ این گزارشها برای سرمایهگذاران به ارمغان آورده است.


شمـا اولیـن نفـر هستـید کـه نظـر خـود را ثبـت مـی کنیـد.
🗩ثبـت نظر: