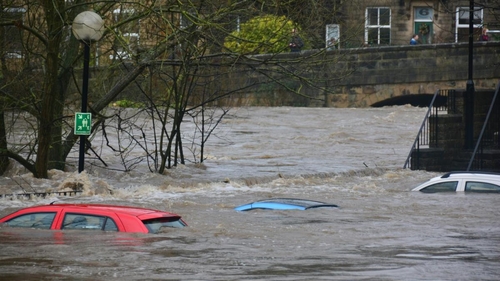
- بلایای طبیعی سال گذشته 220 میلیارد دلار خسارت اقتصادی به بار آورد، اما بیمه تنها 107 میلیارد دلار از این مبلغ را پوشش داد و مابقی بر عهده خانوارها، مشاغل و دولتها قرار گرفت.
- بازار اوراق قرضه فاجعهای در ماه ژوئن به 65.6 میلیارد دلار رسید، زیرا بیمهگران به طور فزایندهای ریسک بلایا را به سرمایهگذاران منتقل میکنند، با وجود شکافهای پوششی مداوم، به ویژه در منطقه آسیا-اقیانوسیه.
- هارنیز و دراپآر دبلیو ای قصد دارند در اوایل سال 2027 اوراق قرضه فاجعهای توکنیزه شده منتشر کنند، که به طور بالقوه دسترسی سرمایهگذاران را از طریق واحدهای مالکیت کوچکتر گسترش میدهد، در حالی که همچنان تابع قوانین اوراق بهادار، بیمه و حمایت از سرمایهگذار باقی میماند.
بلایای طبیعی سال گذشته 220 میلیارد دلار خسارت اقتصادی به بار آورد. طبق گزارش سوئیس ری، تنها 107 میلیارد دلار از این مبلغ توسط بیمه پوشش داده شد و مابقی بر عهده خانوارها، مشاغل و دولتها قرار گرفت.
سرمایه همچنان به سمت اوراق قرضه فاجعهای سرازیر میشود. اوراق قرضه فاجعهای به بیمهگران اجازه میدهد ریسک مالی طوفان، آتشسوزی یا زلزله را به سرمایهگذاران بازار سرمایه منتقل کنند. این بازار در ماه ژوئن 65.6 میلیارد دلار outstanding داشت و صدور جدید در سه ماهه دوم به 11.3 میلیارد دلار رسید که بزرگترین حجم سه ماهه در تاریخ است، طبق گزارش اخیر گزارش اوراق قرضه فاجعهای آرتیمیس.
با این حال، بخش بزرگی از خسارات ناشی از سیل، طوفانها و آتشسوزیها همچنان بیمه نشده باقی میماند. در آسیا-اقیانوسیه، 91 درصد از خسارات ناشی از بلایا در سال 2023 بیمه نشده بود، طبق گزارش سازمان همکاری و توسعه اقتصادی (OECD). این سازمان همچنین گفت که دادههای محدود مربوط به خسارات و مدلهای فاجعهای میتوانند قیمتگذاری پوشش، به ویژه در مناطق پرخطر را برای بیمهگران و بیمهگذاران مجدد دشوارتر کنند.
هارنیز، یک شرکت حقوقی مستقر در برمودا که در زمینه بیمه جهانی تخصص دارد، و پلتفرم توکنیزاسیون دراپآر دبلیو ای قصد دارند در اوایل سال آینده اوراق قرضه فاجعهای توکنیزه شده منتشر کنند، که هر توکن نشاندهنده مالکیت قانونی اوراق قرضه فاجعهای است.
این پیشنهاد بر اساس یک بازار سنتی بنا شده است که از نظر تاریخی عمدتاً در دسترس صندوقهای تخصصی و موسسات بزرگ بوده است. بسیاری از پیشنهادات اوراق قرضه فاجعهای حداقل سرمایهگذاری 250000 دلار یا بیشتر دارند. هارنیز و دراپآر دبلیو ای در حال بررسی ساختاری هستند که میتواند منافع کوچکتر را در خود جای دهد، اگرچه همچنان باید با قوانین اوراق بهادار، بیمه و حمایت از سرمایهگذار مطابقت داشته باشد.
هنری تاکر، مدیرعامل گروه بیمه تخصصی Hearns، گفت که ساختار توکنیزه شده پوشش فاجعه را به یک سرمایهگذاری خردهفروشی معمولی تبدیل نمیکند. سرمایه به طور کامل متعهد به پوشش یک ریسک بیمهای تعریف شده است. او به CoinDesk در مصاحبهای گفت: “شما در حال خرید حق دریافت پول از کسی که شرطبندی متفاوتی در کازینو کرده است، نیستید.”
تاکر به پوشش سیل و حفاظت از طوفان در جنوب شرقی آسیا به عنوان ریسکهایی اشاره کرد که میتوانند قرار دادن آنها با بیمهگذاران مجدد سنتی را دشوار کنند، به ویژه زمانی که دادههای مربوط به خسارات محدود باشد یا برآوردهای تلفات نامشخص باشد. یک بیمهگر تخصصی میتواند از یک ساختار توکنیزه شده برای جذب سرمایه برای یک ریسک تعریف شده واحد استفاده کند و مفروضات و بازده ارائه شده به سرمایهگذاران را مشخص کند.
یک سابقه واقعی برای استفاده از اوراق قرضه فاجعهای برای تأمین مالی حفاظت عمومی از بلایا وجود دارد. بانک جهانی در ماه مه 200 میلیون دلار پوشش طوفان برای جامائیکا را ترتیب داد و جایگزین تراکنش قبلی شد که پس از طوفان ملیسا در سال 2025 پرداخت شد. فیوال ویلیامز، وزیر دارایی جامائیکا، اوراق قرضه فاجعهای را “بخشی مهم برای تضمین دسترسی به بازار سرمایه” برای استراتژی تابآوری این کشور خواند.
توکنیزاسیون هزینه یک طوفان، سیل یا آتشسوزی را کاهش نمیدهد، تاکر گفت. او افزود که این امر به معنای تضمین ارزانتر شدن بیمه برای افراد در مناطق آسیبپذیر نیست. استدلال این شرکتها این است که یک توکن به عنوان سابقه مالکیت قانونی، همراه با واحدهای مالکیت کوچکتر، میتواند سرمایهگذاران بیشتری را به بازاری وارد کند که برای جذب زیانهای شدید ساخته شده است.
نویسنده: اولیویه آکونا


شمـا اولیـن نفـر هستـید کـه نظـر خـود را ثبـت مـی کنیـد.
🗩ثبـت نظر: