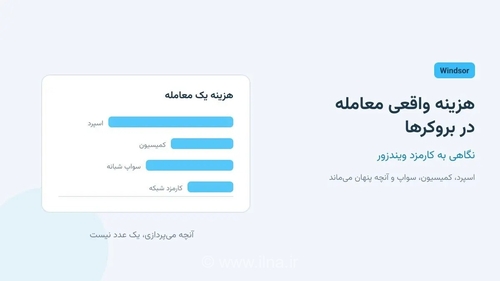
در تبلیغات بروکرهای بازارهای مالی، معمولاً یک عدد برجسته میشود: اسپرد از صفر، یا کمیسیون صفر. اما هزینهای که در پایان ماه از حساب یک معاملهگر کم شده، تقریباً هیچوقت با آن یک عدد نمیخواند. این گزارش توضیح میدهد هزینه واقعی معامله از چه اجزایی ساخته میشود، چرا مقایسه بر پایه یک عدد گمراهکننده است، و در ادامه همین چارچوب را روی یک نمونه مشخص اعمال میکند.

در معامله نزد یک بروکر، چهار محل هزینه وجود دارد و فقط یکی از آنها معمولاً تبلیغ میشود:
نتیجه روششناختی این تفکیک روشن است: مقایسه دو بروکر بر پایه یک عدد اعلامی، مقایسه ناقصی است. آنچه باید مقایسه شود، هزینه کل مسیر برای سبک معامله خودتان است.
برای اینکه این چارچوب انتزاعی نماند، آن را روی یک نمونه اعمال میکنیم.ویندزوریکی از بروکرهایی است که در دسترس کاربران فارسیزبان قرار دارد و ساختار هزینهاش همان چهار لایه بالا را دارد؛ انتخاب این نمونه نه توصیه است و نه تایید، تمرین روش است.
در بروکرها، برخلاف صرافیهای رمزارز، ساختار هزینه معمولاً به نوع حساب گره خورده است نه به حجم معاملات ماهانه. الگوی رایج این است که یک نوع حساب اسپرد بالاتر و کمیسیون صفر دارد و نوع دیگر اسپرد بسیار پایین ولی کمیسیون بهازای هر لات. در معرفی این مجموعه هم اسپرد اعلامشده از ۰٫۰ و سهام بیش از ۱۰۰ شرکت با کارمزد صفر دلار ذکر شده است.
پیامد عملی برای خواننده: پیش از افتتاح حساب، نوع حساب را با سبک معامله خودتان جور کنید. اگر حجم معاملاتتان کوچک است، حساب کمیسیونی معمولاً به نفعتان نیست؛ و اگر حجم بالایی معامله میکنید، اسپرد پایینتر میتواند کمیسیون را جبران کند.
دو قاعده در شرایط رسمی این مجموعه وجود دارد که در معرفیها معمولاً گفته نمیشود و برای محاسبه هزینه اهمیت دارد. اول، برای موقعیتهایی که در بازه شبانه باز میمانند، قواعد مارجین متفاوتی اعمال میشود. دوم، در بازه نزدیک به انتشار دادههای اقتصادی مهم، الزامات مارجین سختگیرانهتر میشود .
چرا این دو در بحث هزینه مهماند؟ چون هزینه فقط آن چیزی نیست که مستقیم کسر میشود؛ الزام مارجین بالاتر یعنی سرمایه بیشتری از شما درگیر میشود و همان هم یک هزینه فرصت است. معاملهگری که این را نداند، وسط یک خبر مهم غافلگیر میشود.
درباره برداشت هم نکته ساختاری این است که مسیر رمزارزی است؛ یعنی کارمزد شبکه در محاسبه میآید و مثل هر انتقال رمزارزی، به شبکه انتخابی بستگی دارد نه به مبلغ .

و یک ملاحظه که در پایان هر گزارشی از این دست لازم است: این نوشته توصیه سرمایهگذاری نیست. هیچ بروکری سودی را تضمین نمیکند و بخش قابل توجهی از معاملهگران خرد در حسابهای اهرمی زیان میکنند؛ کاهش هزینه یک مهارت است، نه تضمین نتیجه.
عدد واحدی ندارد و به نوع حساب و نماد بستگی دارد. الگوی رایج این است که یک نوع حساب اسپرد بالاتر و کمیسیون صفر دارد و نوع دیگر اسپرد پایینتر و کمیسیون بهازای هر لات. ضمناً اسپرد متغیر است و در ساعات کمرمق و زمان خبر باز میشود. راه درست این است که پیش از افتتاح حساب، صفحه رسمی شرایط معاملاتی را برای همان نمادی که کار میکنید ببینید.
برای کاربر ایرانی، برداشت از مسیر رمزارز انجام میشود؛ یعنی آنچه در عمل میپردازید کارمزد شبکه انتقال است که تابع شبکه انتخابی و ازدحام آن است، نه تابع مبلغ. اگر بروکر خودش هم کارمزدی روی برداشت اعمال کند، در شرایط رسمی اعلام میشود . قاعده عملی: برداشتها را تجمیع کنید، چون کارمزد شبکه به تعداد تراکنش وابسته است.
سه مورد که معمولاً از محاسبه جا میمانند. اول، باز شدن اسپرد در زمان انتشار دادههای اقتصادی که میتواند هزینه یک معامله را چند برابر کند. دوم، هزینه نگهداری شبانه در موقعیتهای چندروزه. و سوم، هزینه حلقه تبدیل ریال به رمزارز در صرافی داخلی که بیرون از این پلتفرم است ولی بخشی از هزینه کل مسیر شماست. برای مقایسه منصفانه میان دو بروکر، هر سه باید حساب شوند.







شمـا اولیـن نفـر هستـید کـه نظـر خـود را ثبـت مـی کنیـد.
🗩ثبـت نظر: