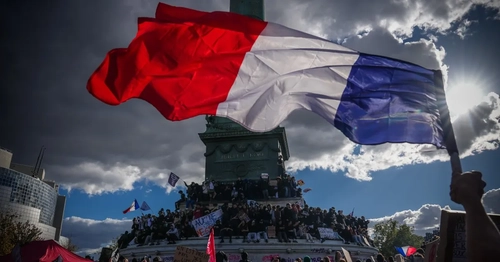
هزینههای استقراض فرانسه در میان شدیدترین ناآرامیهای اجتماعی این کشور در دهههای اخیر افزایش یافته است.
بازدهی اوراق قرضه فرانسوی به بالاترین سطح در نزدیک به یک ربع قرن رسیده است، زیرا سرمایهگذاران بازدهی بالاتری را برای پذیرش بدهی دولتی مطالبه میکنند. این افزایش نشاندهنده اعتقاد روزافزون در بازارهای اوراق قرضه به این است که وام دادن به فرانسه به طور فزایندهای یک پیشنهاد پرخطر میشود.
در حالی که فرانسه با شکاف رو به گسترش بین هزینههای دولت و درآمدها دست و پنجه نرم میکند، فضای سیاسی تکهتکه این کشور به شدت بر سر چگونگی پر کردن این شکاف اختلاف دارد.
در همین حال، صدها هزار معترض، برخی از آنها در تظاهرات و غارت شرکت کردهاند، به خیابانها آمدهاند تا با طرح کاهش بودجه و درخواست برای افزایش هزینههای معیشت و خدمات عمومی مانند آموزش مخالفت کنند.
بدهی ملی فرانسه اکنون به بالاترین سطح از زمان پس از جنگ جهانی دوم رسیده است و به نزدیک 120 درصد تولید ناخالص داخلی (GDP) رسیده است.
چگونه اوراق قرضه کار میکنند و چرا هزینههای استقراض فرانسه در حال افزایش است؟
اوراق قرضه نوعی وام به دولت یا شرکت است. کشورها به طور معمول از بازارهای اوراق قرضه برای اجازه دادن به هزینههایی که توسط درآمدهای مالیاتی پوشش داده نمیشود، وام میگیرند.
در ازای خرید اوراق قرضه، سرمایهگذار مبالغ منظم بهره دریافت میکند، به علاوه مبلغ وام گرفته شده اصلی در تاریخ معین در آینده. این اوراق قرضه میتوانند در بازارهای اوراق قرضه به سایر سرمایهگذاران معامله شوند.
قیمت اوراق قرضه تحت تأثیر نرخ بهره، تورم و اعتماد به توانایی وامگیرنده در بازپرداخت وام و عوامل دیگر قرار دارد.
هنگامی که قیمت اوراق قرضه افزایش مییابد، بازدهی اوراق قرضه کاهش مییابد و بالعکس.
بازدهی اوراق قرضه 10 ساله فرانسه از ماه ژوئن بیش از 130 واحد پایه افزایش یافته و به بیش از 4.9 درصد رسیده است.
هزینههای استقراض فرانسه اکنون به بالاترین سطح از سال 2002 رسیده است و سهم فزایندهای از درآمدهای مالیاتی را که در غیر این صورت میتوانست به خدمات ضروری مانند آموزش و بهداشت اختصاص یابد، مصرف میکند.
در حالی که سطح بدهی فرانسه نسبتاً بالا است، میزان بدهی یک کشور تنها یکی از ملاحظات برای سرمایهگذاران در تعیین ریسک اوراق قرضه آن است.
اعتماد بازار به توانایی یک کشور در ایفای تعهدات خود تحت تأثیر طیف وسیعی از عوامل، از جمله قدرت اقتصاد، میزان بدهی خارجی در مقابل بدهی داخلی و توانایی سیستم سیاسی برای حکمرانی مؤثر است.
ویکتور لکوئیلیه، رئیس BSI Economics، یک اندیشکده در پاریس، به الجزیره گفت: «پایداری بدهیهای دولتی به ندرت تنها با سطح مطلق آن تعیین میشود.»
او افزود: «این به مراتب بیشتر به مسیر، ساختار و زمینه اقتصادی و مالی گستردهتر آن بستگی دارد.»
در مورد فرانسه، فلج سیستم سیاسی این کشور یک عامل کلیدی نگرانی در بازارهای اوراق قرضه در حال حاضر است.
در مجمع ملی تکهتکه، نخستوزیر فرانسه، سباستین لکورنو که توسط رئیسجمهور امانوئل مکرون تحت سیستم نیمه ریاستجمهوری این کشور منصوب شده است، درگیر یک نبرد قانونگذاری برای تصویب بودجه برای سال آینده است که شامل 54 میلیارد یورو (61 میلیارد دلار) صرفهجویی است.
مارین لوپن از تجمع ملی راستگرا و ژان-لوک ملنشن از اتحاد چپ فرانسه، دو نامزد پیشرو در انتخابات ریاستجمهوری سال آینده، با پیشنهادات لکورنو مخالف هستند، اگرچه دولت ممکن است در صورت لزوم با استفاده از بند قانون اساسی از پارلمان عبور کند.
آنتونیو فاتاس، استاد اقتصاد در INSEAD در فونتنبلو، فرانسه، به الجزیره گفت: «آیا اعداد فرانسه خیلی بدتر از سایر کشورها است؟ نه، اما حاشیهای بدتر است و مشکل واقعی در اینجا این است که وضعیت سیاسی به گونهای است که دولت راه آسانی برای تهیه بودجهای که از نظر پایداری بدهی منطقی باشد، ندارد.»
او افزود: «این همان چیزی است که اکنون فرانسه را به یک مورد خاص تبدیل میکند و به همین دلیل است که بازارها در مورد آنچه فرانسه از سر میگذراند بسیار نگران هستند و به همین دلیل است که نویز زیادی وجود دارد.»
وضعیت مالی فرانسه چیست؟
بدهی ملی فرانسه، حدود 3.6 تریلیون یورو (4 تریلیون دلار)، معادل 119 درصد تولید ناخالص داخلی است که نسبت به 98 درصد در سال 2019، سال قبل از شروع همهگیری COVID-19، افزایش یافته است.
اما کسری بودجه رو به رشد فرانسه که انتظار میرود به 5.4 درصد تولید ناخالص داخلی در سال 2026 برسد - بسیار بالاتر از میانگین اتحادیه اروپا که کمی بیش از 3 درصد است - نگرانی بیشتری را برای بازارها ایجاد میکند. این میزان هزینههایی است که دولت از درآمد خود بیشتر میکند.
فرانسه، که سنت دیرینهای از سیاست چپگرا و فعالگرایی دارد، از دیرباز یکی از بزرگترین بخشهای عمومی را در کشورهای توسعهیافته داشته است.
هزینههای دولت معادل حدود 57 درصد تولید ناخالص داخلی است که پس از فنلاند دومین میزان در میان کشورهای سازمان همکاری و توسعه اقتصادی (OECD) است.
به ویژه بازنشستگیهای دولتی سهم بزرگی از هزینهها را تشکیل میدهند و به 14 درصد تولید ناخالص داخلی میرسند، رقمی که احتمالاً در دهههای آینده با کاهش جمعیت در سن کار کاهش مییابد.
الکس درایدن، اقتصاد کلان در مرکز مالی پایدار در دانشگاه SOAS لندن، به الجزیره گفت: «بهطور متناقض، رئیسجمهور مکرون از دیرباز در مورد اصلاحات لازم برای بهبود چشمانداز مالی و جلوگیری از خشم سرمایهگذاران اوراق قرضه صحبت کرده است.»
درایدن افزود: «از سال 2017 به بعد، مکرون در مورد نیاز به اصلاحات بازنشستگی برای کاهش بار مالی صحبت کرده است، اما این یک موضوع سیاسی آتشین در فرانسه است و تلاشها برای اصلاح چندین بار با شکست مواجه شده است.»
او افزود: «حل این مسئله بسیاری از بار مالی فرانسه را حل میکند، اما انجام آن بسیار آسانتر از گفتن است.»
در حالی که فرانسه مالیاتهای بالایی را برای حمایت از دولت رفاهی خود وضع میکند، کسری بودجه آن در طول همهگیری به طور قابل توجهی افزایش یافت و از آن زمان بالاتر از روند اخیر باقی مانده است.
یک روند طولانی از رشد ضعیف نیز این وضعیت را تشدید کرده است که رشد اقتصادی فرانسه تنها 59 درصد میانگین OECD از سال 2000 تا 2025 بوده است.
پیشبینی شده است که تولید ناخالص داخلی امسال تنها 0.4 درصد رشد کند که پس از افزایش 0.9 درصدی در سال 2025 رخ میدهد.
ویکتور لکوئیلیه از BSI Economics گفت که دولت فرانسه سالها از انجام اصلاحات بودجهای که کسری بودجه همتایان خود مانند ایتالیا، اسپانیا و پرتغال را کاهش داده است، خودداری کرده است.
او افزود: «در دوره پس از همهگیری، بیشتر اقتصادهای اروپایی توانستند موقعیت مالی خود را عادی کنند و کسریها را به سطوح پایدار نزدیکتر کنند. فرانسه، با این حال، این کار را نکرد و رشد هزینههای دولتی به طور مداوم بر پویایی درآمد غلبه کرد.»
لکوئیلیه گفت که تحمل سرمایهگذاران برای فقدان خویشتنداری مالی دولت به پایان رسیده است.
او افزود: «تصحیح به طور فزایندهای دردناک میشود و فرانسه در معرض انزوای خود در منطقه یورو به عنوان بدترین عملکرد مالی خود قرار دارد.»
چرا فرانسه تحت فشار بیشتری نسبت به کشورهایی با سطوح بدهی بالاتر است؟
در حالی که بدهی فرانسه نسبتاً بالا است، اما از چندین اقتصاد دیگر، از جمله ایالات متحده، ژاپن و ایتالیا کمتر است.
اما در هر یک از این موارد، شرایط خاصی وجود دارد که خطرات را کاهش میدهد.
ایالات متحده به دلیل جایگاه دلار آمریکا به عنوان ارز ذخیره جهانی، که به آن اجازه میدهد تا پول را نسبتاً ارزانتر و در مقادیر بیشتر قرض بگیرد، در موقعیت بهتری نسبت به همتایان خود قرار دارد.
ژاپن توانسته است نسبت بدهی به تولید ناخالص داخلی بیش از 200 درصد را حفظ کند زیرا بیشتر بدهی آن توسط نهادهای داخلی نگهداری میشود و از خروج سرمایه محافظت میکند. مقامات پولی همچنین نرخ بهره را در سطوح بسیار پایین نگه داشتهاند.
نسبت بدهی به تولید ناخالص داخلی ایتالیا 140 درصد است که بالاتر از فرانسه است، اما کسری بودجه آن نیز کوچکتر و معادل حدود 3 درصد تولید ناخالص داخلی است.
اندرو کنینگام، اقتصاددان ارشد اروپا در Capital Economics، به الجزیره گفت: «میزان بدهی که یک دولت میتواند تحمل کند به عوامل زیادی بستگی دارد و بین کشورها متفاوت است.»
او افزود: «به عنوان مثال، سرمایهگذاران در صورت کند یا اصلاً رشد نکردن اقتصاد و در صورت بسیار بالا بودن کسری بودجه، که به طور دیگر منجر به افزایش نسبت بدهی میشود، مضطربتر میشوند. همچنین میزان بدهی که یک کشور میتواند تحمل کند به این بستگی دارد که چه کسی بخواهد بدهی آن کشور را بخرد.»
علاوه بر این، فرانسه تا حدی تحت فشار است زیرا گزینههای بیشتری در بازار اوراق قرضه برای سرمایهگذاران برای بررسی وجود دارد، لکوئیلیه از BSI Economics گفت.
او افزود: «آلمان اکنون کسریهای بزرگتری را اجرا میکند و اوراق قرضه بیشتری صادر میکند، در حالی که ایتالیا و اسپانیا موقعیت مالی خود را تقویت کردهاند.»
او افزود: «بنابراین، فرانسه با رقابت بسیار سختتری در بازار اوراق قرضه با ارز یورو روبرو است.»
آیا فرانسه به سمت بحران بدهی میرود؟
در حالی که وضعیت مالی فرانسه به هیچ وجه غیرقابلحل نیست، اقتصاددانان میگویند هرچه دولت برای کاهش هزینهها بیشتر طول بکشد، خطرات بحران بدهی تمامعیار بیشتر میشود.
فاطاس از INSEAD گفت: «احتمال بحران بدهی فرانسه چقدر است؟ به اندازهای که باید نگران آن باشیم.» او افزود: «به عنوان یک اقتصاددان، میتوانم بگویم که اعداد خیلی بد نیستند.»
او افزود: «ما میتوانیم بودجهای را تهیه کنیم که فرانسه را در موقعیت پایدارتری قرار دهد، اما این به مصالحه خاصی نیاز دارد و نیاز به تصمیمات سیاسی بسیار دشوار در محیط کنونی دارد.»
لکوئیلیه از BSI Economics گفت که در حالی که ورشکستگی فرانسه واقعبینانه نیست، این کشور در صورت نیاز به کمک از نهادی مانند بانک مرکزی اروپا یا صندوق بینالمللی پول با «از دست دادن عمیق اعتبار اقتصادی» مواجه خواهد شد.
او افزود: «در حال حاضر این سناریوی اصلی نیست، اما هرچه تعدیل مالی به تعویق بیفتد، این نتیجه کمتر دور از ذهن میشود.»
نوشته شده توسط: جان پاور


شمـا اولیـن نفـر هستـید کـه نظـر خـود را ثبـت مـی کنیـد.
🗩ثبـت نظر: