جهش درآمد مهندسیها در تابستان بورس
به گزارش اقتصادنیوز به نقل از روزنامه دنیای اقتصاد، صنعت فعالیتهای مهندسی بورس تهران در ۶ماه نخست ۱۴۰۵ با رشد ۱۰۶درصدی درآمد همراه شد. این رشد عمدتا از عملکرد تابستان و افزایش درآمد شرکتهای بزرگ گروه ناشی شد؛ اما همزمان حاشیه سود صنعت کاهش یافت. به این ترتیب جهش درآمد ریالی هنوز به بهبود متناسب سودآوری منجر نشده و تفاوت عملکرد شرکتها نیز قابلتوجه بوده است.
تابستان؛ فصل جهش درآمد
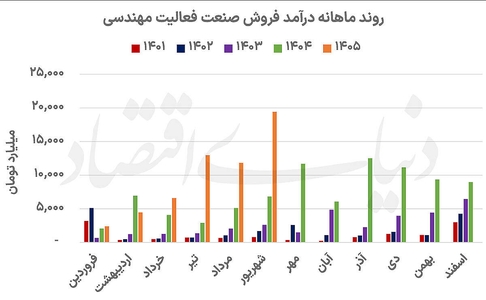
درآمد فروش صنعت فعالیتهای مهندسی در ۶ماه نخست امسال به ۵۷هزار و ۶۴۰میلیارد تومان رسید. با این حال رشد درآمد در ۲فصل سال یکسان نبود. درآمد بهار تنها ۳درصد افزایش یافت؛ اما در تابستان با جهش ۱۹۸درصدی همراه شد. در نتیجه حدود ۷۷درصد از درآمد ۶ماهه در فصل دوم سال به ثبت رسید.
روند ماهانه نیز از تغییر مسیر درآمد در نیمه دوم دوره حکایت دارد. پس از افت درآمد در اردیبهشت، درآمد خرداد افزایش یافت و در تابستان شتاب بیشتری گرفت. شهریور با ثبت ۱۹هزار و ۴۰۰میلیارد تومان، بیشترین درآمد ماهانه ۶ماهه را به خود اختصاص داد. این روند نشان میدهد بخش عمده رشد صنعت در چند ماه پایانی دوره شکل گرفته است.افزایش درآمد در شرایطی رقم خورد که صنعت در سال۱۴۰۴ نیز رشد قابلتوجهی را تجربه کرده بود و درآمد سالانه آن به ۸۷هزار و ۶۶۳میلیارد تومان رسیده بود. با وجود رشد پرشتاب ۶ماهه امسال، درآمد این دوره هنوز معادل حدود ۶۶درصد از درآمد کل سال گذشته است. بنابراین برای ارزیابی عملکرد سالانه باید روند اجرای پروژهها و شناسایی درآمد در نیمه دوم سال را نیز در نظر گرفت.
فکور در صدر درآمدزایی
«فکور» با درآمد ۳۳هزار و ۳۶۵میلیارد تومانی، بزرگترین شرکت گروه از نظر درآمد بود و حدود ۵۸درصد از درآمد صنعت را به خود اختصاص داد. درآمد این شرکت در ۶ماه نخست ۱۹۴درصد افزایش یافت و به نزدیک سهبرابر دوره مشابه سال قبل رسید. این رقم معادل حدود ۸۴درصد از درآمد کل سال ۱۴۰۴ شرکت بود.روند درآمد «فکور» در نیمه نخست سال، بهویژه در تابستان، شتاب گرفت. درآمد شرکت در شهریور به ۱۳هزار و ۱۵۴میلیارد تومان رسید و حدود ۶۸درصد از درآمد کل صنعت در این ماه را تشکیل داد. پروژههای فولادسازی نیز سهم مهمی در این عملکرد داشتند و حدود ۷۴درصد از درآمد شهریور «فکور» از این محل حاصل شد.
تمرکز بخش بزرگی از درآمد صنعت در یک شرکت، اهمیت زمانبندی اجرای پروژهها را در عملکرد گروه افزایش میدهد. به همین دلیل تغییر در مراحل اجرای یک پروژه بزرگ یا زمان شناسایی درآمد آن میتواند بر ارقام ماهانه و فصلی کل صنعت اثر بگذارد.
رمپنا در مدار نوسان
«رمپنا» با درآمد ۱۴هزار و ۹۸میلیارد تومانی، دومین شرکت بزرگ گروه بود و حدود ۲۴درصد از درآمد صنعت را در اختیار داشت. درآمد این شرکت در ۶ماه نخست ۶۹درصد افزایش یافت؛ اما این رشد نیز در همه ماهها یکسان نبود. درآمد «رمپنا» در بهار محدود بود و در تیرماه با جهشی قابلتوجه به بیش از ۵هزارمیلیارد تومان رسید. پس از آن نیز درآمد شرکت در مرداد و شهریور در سطح بالاتری نسبت به ماههای ابتدایی سال قرار گرفت. این نوسان با ماهیت پروژهمحور بخشی از فعالیتهای مهندسی و نیروگاهی سازگار است. تحویل تجهیزات، پیشرفت پروژهها و شناسایی درآمد در مراحل مختلف قرارداد میتواند باعث تفاوت قابلتوجه درآمد ماهانه شود.
درآمد «رمپنا» در ۶ماه نخست به حدود ۴۸درصد از درآمد کل سال۱۴۰۴ رسید. بنابراین برخلاف «فکور» که بخش عمدهای از درآمد سال گذشته خود را در نیمه نخست امسال تکرار کرد، عملکرد ۶ماهه «رمپنا» سهم کمتری از درآمد سالانه قبل را پوشش داد.
سهم کوچکترها از رونق درآمد
در میان دیگر شرکتهای گروه، «رنیک» با درآمد ۵هزار و ۵۴۵میلیارد تومانی حدود ۱۰درصد از درآمد صنعت را به خود اختصاص داد و رشد ۴۶درصدی را ثبت کرد. روند درآمد این شرکت در مقایسه با دو شرکت بزرگ گروه یکنواختتر بود و درآمد ماهانه آن در طول ۶ماه نخست افزایش یافت. «کیسون» با درآمد ۴هزار و ۱۹۹میلیارد تومانی تقریبا در سطح دوره مشابه سال قبل باقی ماند و کاهش یکدرصدی را تجربه کرد. در مقابل، درآمد «خفولا» با رشد ۶درصدی به ۱۳۹میلیارد تومان و درآمد «رتکو» با رشد ۴۸درصدی به ۱۳۳میلیارد تومان رسید. «خبازرس» نیز در دوره مورد بررسی ۱۶۱میلیارد تومان درآمد ثبت کرد.
تفاوت عملکرد این شرکتها نشان میدهد رشد کل صنعت را نمیتوان به همه فعالان گروه تعمیم داد. بخش عمده درآمد در اختیار «فکور» و «رمپنا» قرار دارد و تغییرات عملکرد این دو شرکت، اثر تعیینکنندهای بر روند کلی صنعت میگذارد.
پشت صحنه جهش درآمدی
درآمد شرکتهای مهندسی به پیشرفت پروژهها، شرایط قراردادها و زمان شناسایی درآمد وابسته است. از این رو ممکن است درآمد در یک فصل محدود باشد و با رسیدن پروژهها به مراحل اجرایی یا تحویل تجهیزات در فصل بعد افزایش پیدا کند. تفاوت چشمگیر درآمد بهار و تابستان صنعت نیز با اهمیت زمانبندی پروژهها سازگار است؛ هرچند برای تعیین سهم هر عامل به اطلاعات تفصیلی قراردادها نیاز است. نرخ ارز و قیمت مصالح نیز میتوانند بر درآمد و هزینه شرکتهای مهندسی اثر بگذارند. در قراردادهایی که امکان تعدیل قیمت وجود دارد، افزایش هزینه نهادهها یا تغییر نرخ ارز ممکن است به افزایش مبلغ درآمد شناساییشده منجر شود. با این حال رشد درآمد ریالی بهتنهایی نشان نمیدهد حجم واقعی فعالیت شرکتها به همان نسبت افزایش یافته است.
از سوی دیگر، افزایش مبلغ قراردادها لزوما به معنای رشد سودآوری نیست. هزینه اجرای پروژه، بهای تجهیزات و مصالح، هزینههای نیروی انسانی و شرایط مالی قراردادها بر میزان سود نهایی اثر میگذارند. بنابراین بررسی همزمان درآمد و حاشیه سود برای ارزیابی عملکرد شرکتهای مهندسی اهمیت دارد.
سود زیر فشار رشد درآمد
عملکرد صنعت در بخش سودآوری با روند درآمد آن همجهت نبود. در سال۱۴۰۴، حاشیه سود ناخالص صنعت ۳۸درصد، حاشیه سود عملیاتی ۳۴درصد و حاشیه سود خالص ۳۶درصد گزارش شد. این ارقام در بهار۱۴۰۵ بهترتیب به ۲۷، ۲۳ و ۱۷درصد کاهش یافت. شرکتهایی که اطلاعات تابستان آنها در دسترس بود نیز حاشیه سود ناخالص ۲۰درصدی و حاشیه سود عملیاتی و خالص ۱۳درصدی را ثبت کردند. بر این اساس، میانگین ساده سه شاخص حاشیه سود از حدود ۳۶درصد در سال۱۴۰۴ به حدود ۲۲درصد در بهار و ۱۵درصد در تابستان رسید. این روند از کاهش سهم سود از درآمد حکایت دارد و نشان میدهد رشد مبلغ فروش بهتنهایی برای ارزیابی وضعیت مالی صنعت کافی نیست. در میان شرکتهای بزرگ گروه، «رمپنا» در بهار حاشیه سود ناخالص ۵۴درصدی، حاشیه سود عملیاتی ۶۳درصدی و حاشیه سود خالص ۶۵درصدی را گزارش کرد. در تابستان این ارقام بهترتیب به ۳۳، ۲۹ و ۲۱ درصد رسید. بنابراین با وجود افزایش درآمد در تابستان، حاشیه سود شرکت نسبت به فصل نخست کاهش یافت.
«فکور» نیز با وجود سهم بالای خود از درآمد صنعت، حاشیه سود پایینتری داشت. حاشیه سود ناخالص این شرکت از ۱۶ درصد در بهار به ۲۴ درصد در تابستان افزایش یافت و حاشیه سود عملیاتی و خالص آن نیز در تابستان بهترتیب ۱۵ و ۱۴درصد بود. با این حال حاشیه سود خالص تابستان همچنان پایینتر از رقم ۱۶درصدی سال ۱۴۰۴ قرار داشت. در «رنیک» حاشیه سود ناخالص و عملیاتی در بهار و تابستان حدود ۱۲درصد گزارش شد و حاشیه سود خالص نیز در همین دو فصل بهترتیب ۱۱ و ۱۳درصد بود. در «خفولا» حاشیه سود ناخالص به ۱۶درصد رسید و حاشیه سود خالص ۱۱درصدی ثبت شد. حاشیه سود خالص «رتکو» نیز با بهبود نسبت به سال قبل به ۱۰درصد در بهار رسید.
در مقابل، «خبازرس» با افت حاشیه سود روبهرو شد. حاشیه سود ناخالص این شرکت در بهار ۱۵درصد بود و حاشیه سود عملیاتی آن به صفر رسید. حاشیه سود خالص نیز ۵درصد گزارش شد. «کیسون» هم با وجود ثبت درآمدی چند هزارمیلیارد تومانی، حاشیه سود ناخالص پایینی داشت.

بـرچـسب هـا:
اخبار مرتبط:
- چرا فرمهای بورس اولیه شرکت آنتروپیک شامل بسیاری از اطلاعات کلیدی نیست
- پیشبینی بورس فردا سهشنبه ۵ آبان ۱۴۰۵
- پیشبینی بورس فردا سهشنبه ۵ آبان ۱۴۰۵
- دو انتخاب سهام برای بهرهگیری از نگرشهای اشتباه华尔街 درباره هوش مصنوعی
- پیشنویس اولیه IPO انسانگرا: برنامهای برای رевولوشن هر بخش از تلاشهای بشر با استفاده از هوش مصنوعی
- ارزش سهام عدالت به ۱۴ میلیون و ۷۲۶ هزار و ۱۲۲ تومان رسید
- دو جبهه متفاوت در بورس: رشد شاخص کل و افت شاخص هم وزن
- شاخص کل بورس صعودی شد/ ورود ۲۰۰ میلیارد تومان نقدینگی
- بورس سبز شد، بدنه بازار قرمز ماند
- پیشبینی بورس دوشنبه ۴ آبان ۱۴۰۵
شمـا اولیـن نفـر هستـید کـه نظـر خـود را ثبـت مـی کنیـد.
🗩ثبـت نظر: