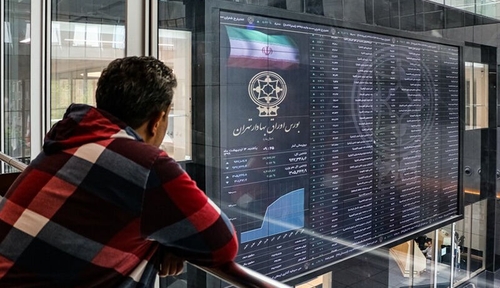
به گزارش اقتصادنیوز به نقل از دنیای بورس،در حالی که شاخص بورس پس از یک دوره صعودی پرشتاب وارد فاز اصلاحی شده، بحث بر سر ارزندگی بازار بار دیگر جدی شده است. در چنین شرایطی، اتکا به نسبتهای سنتی مانند P/E یا مقایسه آنها با میانگین تاریخی، تصویر کاملی از وضعیت بازار ارائه نمیدهد و نرخ بهره، سود مورد انتظار شرکتها و ریسکهای پیش روی اقتصاد نیز باید در ارزشگذاری سهام لحاظ شود. از این منظر، بررسی فاصله بازده مورد انتظار بازار سهام با بازده بدون ریسک میتواند تصویر متفاوتی از جذابیت بورس ارائه کند.
محمد میکائیلی، تحلیلگر بازار سرمایه، در گفتوگو با «دنیای بورس» با اشاره به نمودار تعدیلشده ارزشگذاری بازار گفت: برای ارزیابی ارزندگی یا گرانی بازار نمیتوان صرفاً به نسبتهایی مانند P/E یا P/B و مقایسه آنها با میانگین تاریخی اکتفا کرد. این نسبتها به تنهایی معنای دقیقی درباره ارزنده یا گران بودن بازار ندارند، چرا که باید در کنار نرخ بهره بدون ریسک مورد بررسی قرار گیرند.
وی افزود: به عنوان مثال، ممکن است در مقطعی همچون سال 1399 ، P/E بازار ۴۰ یا ۵۰ باشد و در نگاه اول بسیار بالا به نظر برسد، اما اگر نرخ بهره بدون ریسک در سطح پایینی قرار داشته باشد، این عدد الزاماً به معنای گران بودن بازار نیست. برعکس، زمانی که نرخ بهره به محدودههای بالاتر میرسد، همان نسبت P/E میتواند معنای متفاوتی داشته باشد. بنابراین مقایسه نسبتهای ارزشگذاری با میانگین تاریخی، بدون تعدیل اثر نرخ بهره، نمیتواند معیار کاملی برای تشخیص ارزندگی بازار باشد.P/E بدون نرخ بهره معنایی ندارد
میکائیلی ادامه داد: در نموداری که برای این منظور تهیه کردهام، P/E بازار نسبت به نرخ بهره و بازده مورد انتظار تعدیل شده تا بتوان شرایط بازار را در دورههای مختلف با یکدیگر مقایسه کرد. در واقع، این نمودار نشاندهنده مازاد بازده مورد انتظار بازار سهام نسبت به بازده اوراق در افق یکساله است. هرچه این عدد پایینتر باشد، شرایط بنیادی و ارزندگی بازار بهتر ارزیابی میشود و هرچه بالاتر باشد، نشان میدهد بازار از منظر ریسک و بازده در وضعیت نامطلوبتری قرار دارد.
وی گفت: این شاخص در بلندمدت تمایل به حرکت صعودی دارد و در دورههایی که نرخ بهره افزایش پیدا میکند، بازار سهام نیز برای توجیه بازده مورد انتظار خود باید ریسک بیشتری را بپذیرد. به همین دلیل، در سال ۱۴۰۱ شاهد بودیم که این شاخص به محدودههای پایینی نزدیک شد و همزمان بازار نیز در یکی از ارزندهترین نقاط چند سال اخیر قرار گرفت.
این تحلیلگر بازار سرمایه اضافه کرد: در مقابل، در مقاطع مختلفی که این شاخص به محدودههای بالاتر رسیده، بازار بعد از آن با اصلاح مواجه شده است. برای نمونه، در دیماه سال گذشته نیز این شاخص در محدوده بالایی قرار داشت و پیش از تشدید تحولات سیاسی، از نظر ارزشگذاری نشانههایی از کاهش جذابیت بازار دیده میشد. همچنین پیش از جنگ، در اردیبهشت و خرداد سال ۱۴۰۴ نیز بازار وارد اصلاح عمیقتری شد و این نمودار از محدوده بالای ریسک و کاهش جذابیت بازار حکایت داشت. تورم بالا لزوماً بورس را ارزان نمیکند.
میکائیلی معتقد استافزایش نرخ بهره، احتمال فشار بر سودآوری شرکتها در ماههای آینده و لحاظ نشدن کامل برخی ریسکهای سیاسی، انرژی و تجاری در برآوردهای فعلی میتواند بازار را در چهار تا پنج ماه آینده با دورهای سخت مواجه کند. رشد احتمالی بازار در این مدت لزوماً به معنای بازگشت روند صعودی نخواهد بود و ممکن است بخشی از این رشدها صرفاً پولبک یا فرصت خروج باشد.
میکائیلی درباره این دیدگاه که افزایش تورم یا رشد نرخ دلار میتواند به خودی خود بازار سهام را دوباره ارزنده کند، گفت: این استدلال چندان قابل اتکا نیست. نموداری که مورد بررسی قرار گرفته بر اساس سودهای فورواردی (آتی) و انتظارات فعالان بازار ساخته شده است. یعنی اگر سرمایهگذاران انتظار تورم بالا یا دلار ۳۰۰ یا ۳۵۰ هزار تومانی داشته باشند، این انتظارات باید در مدلهای ارزشگذاری و برآورد سود شرکتها منعکس شده باشد.
وی افزود: بنابراین نمیتوان صرفاً با این استدلال که تورم آینده بالا خواهد بود یا نرخ دلار افزایش پیدا میکند، نتیجه گرفت که بازار دوباره ارزان خواهد شد. اگر این متغیرها در سودهای مورد انتظار بازار لحاظ شده باشند، برای تغییر وضعیت ارزندگی باید عوامل دیگری مانند نرخ بهره و ریسکهای موجود نیز تغییر کنند. بازار یکطرفه، قیمتها را به سمت خوشبینی میبرد.
این تحلیلگر بازار سرمایه یکی دیگر از عوامل مؤثر بر روند بلندمدت این شاخص را ساختار بازار سهام دانست و گفت: بازار سرمایه ایران بازاری یکطرفه است و دامنه نوسان دارد. این ویژگیها باعث میشود قیمتگذاری سهام در بسیاری از مواقع به سمت خوشبینانهترین سناریوها حرکت کند و اثر ریسکهای منفی با تأخیر در قیمتها ظاهر شود.
میکائیلی ادامه داد: به همین دلیل، در شرایطی که فعالان بازار احساس کنند قیمتها بیش از حد رشد کردهاند، ممکن است بخش قابل توجهی از آنها به سمت فروش حرکت کنند. رفتار معاملات چند روز اخیر نیز تا حدی همین موضوع را نشان میدهد. بنابراین اگر در روزهای آینده شاهد رشدهایی در بازار باشیم، نمیتوان لزوماً این رشدها را به معنای آغاز یک موج صعودی جدید دانست و ممکن است بخشی از آن صرفاً پولبک یا فرصتی برای خروج در قیمتهای بالاتر باشد.ریسک سودسازی شرکتها در حال افزایش است.
وی با اشاره به عوامل دیگری که میتواند بر ارزشگذاری بازار اثرگذار باشد، گفت: یکی از موضوعاتی که باید در ماههای آینده مورد توجه قرار گیرد، نرخ بهره است. با توجه به روند صعودی نرخ بهره، این شاخص نیز تحت تأثیر قرار میگیرد و برای اینکه بازار دوباره به محدودههای جذابتر برسد، ممکن است نیاز به اصلاح بیشتری داشته باشد.
میکائیلی افزود: از سوی دیگر، فعالان بزرگ بازار معمولاً در برآوردهای خود احتمال وقوع سناریوهای منفی را با شدت کمتری لحاظ میکنند. این موضوع در همه بازارهای سهام تا حدی وجود دارد و در مقابل، فعالان بازار اوراق معمولاً نسبت به ریسکها حساستر هستند.
وی گفت: برای مثال، ریسک مربوط به قطعی گاز یا محدودیتهای انرژی ممکن است در برآوردهای فعلی سود شرکتها به اندازه کافی منعکس نشده باشد. در تابستان نیز انتظار داشتیم محدودیت برق شدیدتر باشد، اما در عمل اثر آن در برخی صنایع کمتر از برآوردهای اولیه بود. با این حال، نمیتوان از حالا درباره پاییز و زمستان نیز با همین اطمینان صحبت کرد و در صورت افزایش محدودیتهای انرژی، سودآوری شرکتها میتواند تحت فشار قرار گیرد.چهار تا پنج ماه سخت در پیش است؟
این تحلیلگر بازار سرمایه با اشاره به ریسکهای سیاسی و محدودیتهای تجاری نیز اظهار کرد: بخشی از برآوردهای فعلی بازار بر این فرض استوار است که محدودیتهای موجود تشدید نشود، شرایط تجارت و صادرات شرکتها ادامه پیدا کند و مشکلی جدی برای واردات مواد اولیه ایجاد نشود. اگر این فرضها تغییر کند، سودهایی که امروز برای شرکتها پیشبینی میشود میتواند با واقعیت فاصله پیدا کند.
وی ادامه داد: در چنین شرایطی، حتی برخی صنایع که در ظاهر وضعیت بنیادی مناسبی دارند نیز ممکن است در ماههای آینده با فشار بیشتری مواجه شوند. در نتیجه، علاوه بر ریسک نرخ بهره، ریسک مربوط به سودآوری شرکتها نیز میتواند افزایش پیدا کند.
میکائیلی در پایان گفت: با در نظر گرفتن مجموع این عوامل، تصور من این است که بازار سهام ممکن است چهار تا پنج ماه سخت را پیش رو داشته باشد. حداقل انتظار این است که بازار در این دوره به نقطهای برسد که از نظر ریسک و بازده، ورود دوباره به بازار سهام توجیهپذیرتر شود و شاخص مورد بررسی نیز به محدودههای ارزندهتری بازگردد. شاید رسیدن به آن نقطه با عبور از دورههای فشار ناشی از محدودیت انرژی یا تنشهای سیاسی همراه باشد و پس از آن، با کاهش بخشی از این ریسکها، بازار بتواند دوباره نفس بگیرد.


شمـا اولیـن نفـر هستـید کـه نظـر خـود را ثبـت مـی کنیـد.
🗩ثبـت نظر: