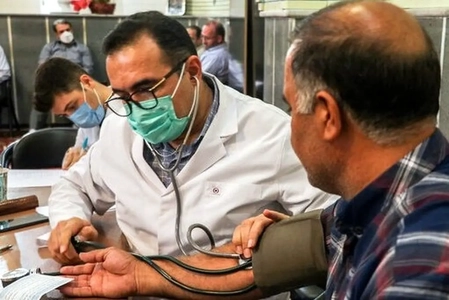
به گزارش خبرنگار ایلنا، افزایش شتابان هزینههای پزشکی و دارو در سالهای اخیر، درمان را به یکی از اصلیترین دغدغههای معیشتی بازنشستگان و مستمریبگیران سازمان تأمین اجتماعی تبدیل کرده است. در این میان، تعویق در پرداخت بهموقع مطالبات شرکتهای بیمهگر طرف قرارداد از سوی سازمان تأمین اجتماعی، زنجیرهای از مشکلات اجرایی را برای بیمهشدگان به وجود آورده است؛ مسألهای که موجب کاهش سطح خدمات درمانی در مراکز طرف قرارداد و تحمیل هزینههای سنگین به بازنشستگان شده است.
در شرایطی که بخش قابل توجهی از بازنشستگان بهویژه کارگران سابق مشاغل سخت و زیانآور نظیر معدنکاران با بیماریهای مزمن و آسیبهای جسمی ناشی از کار دستوپنجه نرم میکنند، اجرای طرحهایی تحت عنوان «بیمه تکمیلی طلایی» نتوانسته از عهده ارائه خدمات درمانی رایگان و مکفی بربیاید. از سوی دیگر، عدم امکان انعقاد قراردادهای مستقل و انفرادی با سایر شرکتهای بیمه، بازنشستگان را در بنبستی ساختاری قرار داده است.
در همین راستا، یکی از کارگران بازنشسته معادن زغالسنگ کرمان، با تشریح ابعاد فنی، ناکارآمدیهای ساختاری و پیامدهای معیشتیبیمه طلایی تکمیلی، از جدال روزمره بازنشستگان با هزینههایی میگوید که از توان سفره ناچیز آنان فراتر رفته است.
آسیبدیدگان اصلی این روند، سالها در شرایط طاقتفرسا و در اعماق تاریک معادن سلامت خود را جا گذاشتهاند و امروز با ریههای گردگرفته و آسیبهای مزمن، پشت درهای بستهی بیمه تکمیلی معطل ماندهاند.
رنج بیماریهای مزمن و هزینههای کمرشکن درمان
این فعال بازنشسته کارگری با تشریح این شرایط نابرابر میگوید: «بازنشستگان تأمین اجتماعی بهدلیل عدم برخورداری از پوشش جامع و کارآمد بیمه تکمیلی، با مشکلات عدیدهای مواجه شدهاند. در این میان، شرایط کارگران بازنشسته معدن بهمراتب دشوارتر است؛ افرادی که بهدلیل سالها فعالیت در شرایط سخت کاری، با بیماریهای ریوی، دیسک کمر، آرتروز گردن و انواع آسیبهای جسمی دستوپنجه نرم میکنند و دریافتی ناچیز آنها پاسخگوی هزینههای سنگین درماننیست. در حال حاضر هزینههای یک عمل جراحی ساده در بیمارستانها به بیش از ۵۰ تا ۶۰ میلیون تومان میرسد و بیمه تکمیلی نیز توان پوشش این هزینهها را ندارد.»
اما چرخه خروج داروها از شمول بیمه و لغو پذیرش دفترچههای درمانی از کجا آب میخورد؟ بررسیها نشان میدهد گره اصلی در بدهیهای انباشتهی سازمان تأمین اجتماعی به شرکتهای بیمهگر نهفته است؛ اختلالی در چرخه مالی که در نهایت خدمات حداقلی را هم به تعطیلی میکشاند و دود آن مستقیم به چشم مستمریبگیر میرود.
این بازنشسته درباره علل ریشهای این ناکارآمدی توضیح میدهد: «سازمان تأمین اجتماعی مبالغی را تحت عنوان حق بیمه تکمیلی از حساب بازنشستگان کسر میکند، اما بهدلیل عدم واریز بهموقع این وجوه به حساب شرکت بیمهگر طرف قرارداد، این شرکت نیز از ارائه پوششهای لازم سر باز میزند. در نتیجه این روند، بسیاری از داروها و خدمات اساسی درمانی از شمول بیمه خارج شده و خدماتی مانند دندانپزشکی نیز اساساً پذیرفته نمیشود. در چنین شرایطی که بازنشستگان در تأمین حداقلهای درمانی خود و خانوادهشان درماندهاند، مطرح کردن موضوعاتی ناهمخوان با واقعیت معیشتی جامعه کارگری نظیر طرحهای خرید طلا برای بازنشستگان چیزی جز بیتوجهی به اولویتهای اصلی آنان نیست. »
بنابراین افزایش چندبرابری حق بیمه کسرشده تحت عنوان «بیمه طلایی»، نه تنها درگاههای درمانی را نگشوده، بلکه سهم درمان را در سبد معیشت خانوار سنگینتر کرده است.
این فعال کارگری با مقایسه تغییرات قیمتی و کیفی خدمات میافزاید: «در گذشته حق بیمه تکمیلی حدود ۵۰۰ هزار تومان به ازای هر نفر بود که با وجود کسر ماهانه، خدمات ناچیزی ارائه میداد و بسیاری از بازنشستگان بهدلیل عدم اطلاع، آن را پیگیری نمیکردند. اکنون در طرح موسوم به «بیمه طلایی»، ماهانه رقمی نزدیک به یک میلیون و ۲۰۰ هزار تومان به ازای هر فرد خانوادهی بازنشسته از حقوق وی کسر میشود. اما هنگام مراجعه به مراکز درمانی یا ارائه فاکتورهای دارویی، با پاسخ عدم داشتن قرارداد یا عدم پذیرش مدارک مواجه میشویم. مشخص نیست بر چه اساسی نام این طرح را «طلایی» گذاشتهاند، در حالی که در ارائه خدمات پایه نیز ناکارآمد است.»
از ناکارآمدی «بیمه طلایی» تا بنبست ساختاری در انعقاد قرارداد مستقل
تلاشهای خودجوش گروههای بازنشستگی برای خروج از این انحصار و انعقاد قرارداد مستقیم با سایر شرکتها نیز عملاً به صخره سخت مقررات اداری و امتناع بیمهگران خورده است؛ وضعیتی که بازنشسته را در یک بنبست ساختاری قرار میدهد که نه راه پیش دارد و نه راه پس.
وی در تشریح این بنبست اجرایی میگوید: «این بیمه اجباری نیست، اما وقتی بازنشستگان تصمیم میگیرند بهصورت گروهی یا مستقل با شرکت بیمه دیگری قرارداد منعقد کنند، سازمان تأمین اجتماعی اعلام میکند تا زمانی که قرارداد با بیمه فعلی برقرار است، هیچ بیمه دیگری را بهرسمیت نمیشناسد. از سوی دیگر، وقتی شخصاً یا در قالب گروههای چند ده نفره به سایر شرکتهای بیمهگر مراجعه میکنیم، آنها زیر بار بیمه انفرادی یا گروههای متفرقه نمیروند و تأکید دارند که حتماً باید یک شرکت یا پیمانکار حقوقی طرف حساب باشد. حتی برای بیمه تکمیلی ۵۰ تا ۱۰۰ نفر از همکاران با ارائه چک و تضمین شخصاً اقدام کردیم اما شرکتها قبول نکردند.»
پاسخ شرکتهای بیمهگر در مواجهه با اعتراضات و گلههای روزمره بازنشستگان نیز در یک جمله خلاصه میشود: عدم دریافت نقدینگی از سازمان. تاخیرهای طولانیمدت در انتقال حق بیمه کسرشده از حقوق ماهانه بازنشستگان، جریان ارائه خدمات مستقیم را در عملمتوقف کرده است.
این فعال صنفی بازنشستگان با اشاره به پاسخ بیمهگران ادامه میدهد: «نمایندگان شرکت بیمه طرف قرارداد صراحتاً میگویند که تقصیری متوجه آنها نیست، چرا که سازمان تأمین اجتماعی مبالغ کسر شده از حقوق بازنشستگان را با تأخیرهای ۸ و ۹ یا حتی ۱۲ ماهه به حساب شرکت بیمه واریز میکند. طبیعتاً شرکت بیمهگر نیز بدون دریافت نقدینگی، پوشش مستقیم ارائه نمیدهد. در حال حاضر، حتی اگر بازنشستهای هزینه ویزیت یا دارو را شخصاً بپردازد و فاکتور ارائه کند، بازپرداخت آن از سوی بیمه ماهها طول میکشد.»
پافشاری بر ادامه این سازوکار معیوب، معیشت خردشدهی جامعه کارگری را شکنندهتر از هر زمان دیگری کرده است؛ جایی که حتی یک بیماری ساده میتواند تمام برنامهریزی ماهانه یک خانواده را برهم بزند و بیماریهای صعبالعلاج، آنها را به سمت فروش داراییهای اندک زندگی سوق میدهد.
وی صحبتهای خود را با یک مثالی از هزینههای درمان و مطالبه از مدیران تامین اجتماعی به پایان میبرد: «مشکل اصلی متوجه عدم تسویه حساب بهموقع تأمین اجتماعی با شرکتهای بیمهگر است که دود آن به چشم بازنشسته میرود. هزینههای درمان به قدری افزایش یافته که هفته گذشته فقط برای تهیه داروهای یک سرماخوردگی ساده فرزندم نزدیک به ۸۰۰ هزار تومان پرداخت کردم. در چنین وضعیتی، اگر بازنشستهای نیازمند جراحی یا بستری باشد، چارهای جز فروش داراییهای اندک خود ندارد. انتظار ما این است که مسئولان سازمان به جای ادامه این روند ناکارآمد، نسبت به حل ریشهای مشکلات بیمه تکمیلی و رفع موانع بیمه درمانی بازنشستگان اقدام کنند.»


شمـا اولیـن نفـر هستـید کـه نظـر خـود را ثبـت مـی کنیـد.
🗩ثبـت نظر: